Domain alkoholindustrie.de kaufen?
Wir ziehen mit dem Projekt
alkoholindustrie.de um.
Sind Sie am Kauf der Domain
alkoholindustrie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alkoholindustrie.de kaufen?
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **

Ähnliche Suchbegriffe für Aufwandskonto
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
Bauer, Karl: WeinbauWeinbau , Die Produktion hochwertiger Trauben erfordert die Beachtung vieler Faktoren wie die Abstimmung der Sorte auf die Lage, die Auswahl der Erziehung, die Abfolge von Pflege- und Pflanzenschutzmaßnahmen. Voraussetzung für die Produktion qualitativ hochwertiger Weine sind gesunde und entsprechend versorgte Rebstöcke. Der Weingarten ist in seiner Gesamtheit und als Netzwerk zu sehen. Alle Maßnahmen sollten im Einklang mit der Natur so ausgerichtet sein, dass die Produktionsgrundlagen nicht nur erhalten bleiben, sondern auf Dauer verbessert werden. Für langjährige Kulturen wie es Weinreben sind, sollte der nachhaltigen Bewirtschaftung besondere Bedeutung zukommen. Besondere Herausforderungen für den Weinbau ergeben sich durch den fortschreitenden Klimawandel und neue, vom Süden eingewanderte Schädlinge und Krankheiten. Folglich kann das Management eines Weingartens nicht ein statischer Zustand sein, sondern sollte ständig an die aktuellen Herausforderungen angepasst werden. Dieses Fachbuch beinhaltet alle heute üblichen Produktionsmethoden wie Integrierte, Organisch Biologische und Biodynamische. Wesentliche Basis sind Methoden die naturwissenschaftlich darstellbar oder zumindest empirisch nachvollziehbar sind. Die Unterschiede der Integrierten Produktion zum "Organisch-biologischen" und "Biologisch-dynamischen Weinbau" sind gegenübergestellt. Als Lehr- und Fachbuch konzipiert, ist es durch seinen systematischen Aufbau sowohl für Praktiker als auch für Schüler und Studenten an mittleren und höheren Schulen ein unentbehrliches Standardwerk zum Thema zeitgemäßer Weinbau. Die vorliegende Auflage dieses Fachbuches wurde im Sinne der Lehrpläne mit allen notwendigen Ergänzungen und Änderungen versehen, wobei der ökologische Gedanke und die "Integrierte Produktion im Weinbau" in den Vordergrund gestellt wurden. , Zündvorrichtungen > Zünd- & Glühanlagen , Auflage: 13., aktualisierte Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: GEKL, Autoren: Bauer, Karl~Regner, Ferdinand~Friedrich, Barbara, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte Auflage, Seitenzahl/Blattzahl: 480, Abbildungen: durchgehend farbige Abbildungen, Keyword: Keltern; Rebe; Wein; Weinanbau; Weinherstellung, Fachkategorie: Weinanbau, Warengruppe: HC/Themenkochbücher, Fachkategorie: Essen und Trinken: Weine, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Länge: 238, Breite: 169, Höhe: 43, Gewicht: 1482, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A34717581 A29745524 A22279781 A21712054, Vorgänger EAN: 9783704022844, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,46,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
Wie wird ein aufwandskonto abgeschlossen?
Ein Aufwandskonto wird am Ende einer Abrechnungsperiode abgeschlossen, indem alle Aufwandsbuchungen auf das Konto gebucht werden. Dies bedeutet, dass alle Kosten und Ausgaben, die während des Abrechnungszeitraums angefallen sind, auf das Aufwandskonto gebucht werden. Anschließend wird das Aufwandskonto mit dem entsprechenden Gegenkonto ausgeglichen, um sicherzustellen, dass die Buchhaltung korrekt ist. Nach dem Abschluss des Aufwandskontos wird der Saldo auf das Eigenkapitalkonto übertragen, um die Gewinn- und Verlustrechnung abzuschließen. Abschließend wird das Aufwandskonto für die nächste Abrechnungsperiode wieder eröffnet, um die Buchhaltung fortzusetzen. **
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
Melodia Getränke- und Spirituosen-Gläser 360 ml 6 St.Sind Sie der Meinung, dass Ihre häuslichen Zusammenkünfte oder Momente der Entspannung mit Ihrem Lieblingsgetränk einen besonderen Rahmen verdienen? Elegante Gläser können selbst das einfachste Getränk verwandeln. Lernen Sie die Melodia 360 ml 6-teiligen Gläser für Getränke von LyngbyGlas kennen. Vorteile: Hergestellt aus hochwertigem Kristall, das ihnen außergewöhnliche Klarheit und ein schönes Funkeln verleiht. Das markante, elegante Muster auf der Oberfläche der Gläser trägt zu ihrem klassischen Charme bei und lässt sie auf dem Tisch schön aussehen. Das ideale Fassungsvermögen von 360 ml macht sie vielseitig einsetzbar - perfekt zum Servieren von Getränken, Cocktails, Wasser oder Säften. Das Set besteht aus sechs Gläsern und ist damit eine praktische Wahl für Familienessen oder Treffen mit Freunden. Die robuste Konstruktion und sorgfältige Verarbeitung garantieren Langlebigkeit und Komfort. LyngbyGlas ist eine dänische Glashütte mit mehr als 80-jähriger Tradition, die höchste Qualität in der Verarbeitung garantiert. Mit den Melodia Trink- und Getränkegläsern gewinnt jeder Drink an Eleganz und Sie werden sich wie in der besten Bar fühlen. Genießen Sie Schönheit und Funktionalität jeden Tag und bei festlichen Anlässen.60,67 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
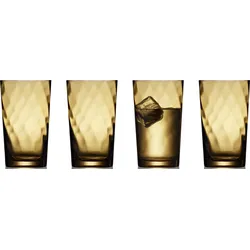
Vienna Getränke- und Spirituosen-Gläser 450 ml bernsteinfarben 4 St.Haben Sie schon einmal das Gefühl gehabt, dass selbst das einfachste Getränk besser schmeckt, wenn es in einem schönen Gefäß serviert wird? Details sind wichtig, besonders wenn Sie eine besondere Atmosphäre schaffen wollen. Entdecken Sie die Wiener 450-ml-Getränke- und Trinkgläser von LyngbyGlas, die jeden Moment zum Strahlen bringen werden. Vorteile: DieGläser sind aus hochwertigem Glas gefertigt, das eine lange Lebensdauer und ein elegantes Aussehen garantiert. Ihre einzigartige, facettierte Oberfläche bricht das Licht auf wunderbare Weise und verleiht den servierten Getränken und der Tischdekoration einen besonderen Glanz. Mit ihremgroßen Fassungsvermögen von 450 ml eignen sie sich sowohl für erfrischende Getränke mit Eis als auch für alltägliche Getränke oder Cocktails. Das Set besteht aus vier Gläsern, mit denen Sie Gäste empfangen oder Momente mit Ihren Lieben teilen können. Perfekt für Wasser, Säfte, Limonade oder Ihre Lieblingscocktails - vielseitig einsetzbar im Alltag und bei festlichen Anlässen. Ihr modernes Design macht sie zu einem stilvollen Dekorationselement für jedes Interieur. Qualität von LyngbyGlas, einer dänischen Glashütte mit 80-jähriger Tradition. Mit diesen Gläsern von LyngbyGlas wird jedes Servieren eines Getränks zu einem kleinen Ritual voller ästhetischem Genuss. Gönnen Sie sich ein wenig Luxus in Ihren alltäglichen Momenten und genießen Sie die Schönheit einfacher Gesten mit den Wiener Gläsern für Drinks und Getränke.38,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Bauer, Karl: WeinbauWeinbau , Die Produktion hochwertiger Trauben erfordert die Beachtung vieler Faktoren wie die Abstimmung der Sorte auf die Lage, die Auswahl der Erziehung, die Abfolge von Pflege- und Pflanzenschutzmaßnahmen. Voraussetzung für die Produktion qualitativ hochwertiger Weine sind gesunde und entsprechend versorgte Rebstöcke. Der Weingarten ist in seiner Gesamtheit und als Netzwerk zu sehen. Alle Maßnahmen sollten im Einklang mit der Natur so ausgerichtet sein, dass die Produktionsgrundlagen nicht nur erhalten bleiben, sondern auf Dauer verbessert werden. Für langjährige Kulturen wie es Weinreben sind, sollte der nachhaltigen Bewirtschaftung besondere Bedeutung zukommen. Besondere Herausforderungen für den Weinbau ergeben sich durch den fortschreitenden Klimawandel und neue, vom Süden eingewanderte Schädlinge und Krankheiten. Folglich kann das Management eines Weingartens nicht ein statischer Zustand sein, sondern sollte ständig an die aktuellen Herausforderungen angepasst werden. Dieses Fachbuch beinhaltet alle heute üblichen Produktionsmethoden wie Integrierte, Organisch Biologische und Biodynamische. Wesentliche Basis sind Methoden die naturwissenschaftlich darstellbar oder zumindest empirisch nachvollziehbar sind. Die Unterschiede der Integrierten Produktion zum "Organisch-biologischen" und "Biologisch-dynamischen Weinbau" sind gegenübergestellt. Als Lehr- und Fachbuch konzipiert, ist es durch seinen systematischen Aufbau sowohl für Praktiker als auch für Schüler und Studenten an mittleren und höheren Schulen ein unentbehrliches Standardwerk zum Thema zeitgemäßer Weinbau. Die vorliegende Auflage dieses Fachbuches wurde im Sinne der Lehrpläne mit allen notwendigen Ergänzungen und Änderungen versehen, wobei der ökologische Gedanke und die "Integrierte Produktion im Weinbau" in den Vordergrund gestellt wurden. , Zündvorrichtungen > Zünd- & Glühanlagen , Auflage: 13., aktualisierte Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: GEKL, Autoren: Bauer, Karl~Regner, Ferdinand~Friedrich, Barbara, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte Auflage, Seitenzahl/Blattzahl: 480, Abbildungen: durchgehend farbige Abbildungen, Keyword: Keltern; Rebe; Wein; Weinanbau; Weinherstellung, Fachkategorie: Weinanbau, Warengruppe: HC/Themenkochbücher, Fachkategorie: Essen und Trinken: Weine, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Länge: 238, Breite: 169, Höhe: 43, Gewicht: 1482, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A34717581 A29745524 A22279781 A21712054, Vorgänger EAN: 9783704022844, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,46,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
-
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
Ähnliche Suchbegriffe für Aufwandskonto
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
-
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
-
Wie wird ein aufwandskonto abgeschlossen?
Ein Aufwandskonto wird am Ende einer Abrechnungsperiode abgeschlossen, indem alle Aufwandsbuchungen auf das Konto gebucht werden. Dies bedeutet, dass alle Kosten und Ausgaben, die während des Abrechnungszeitraums angefallen sind, auf das Aufwandskonto gebucht werden. Anschließend wird das Aufwandskonto mit dem entsprechenden Gegenkonto ausgeglichen, um sicherzustellen, dass die Buchhaltung korrekt ist. Nach dem Abschluss des Aufwandskontos wird der Saldo auf das Eigenkapitalkonto übertragen, um die Gewinn- und Verlustrechnung abzuschließen. Abschließend wird das Aufwandskonto für die nächste Abrechnungsperiode wieder eröffnet, um die Buchhaltung fortzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.